


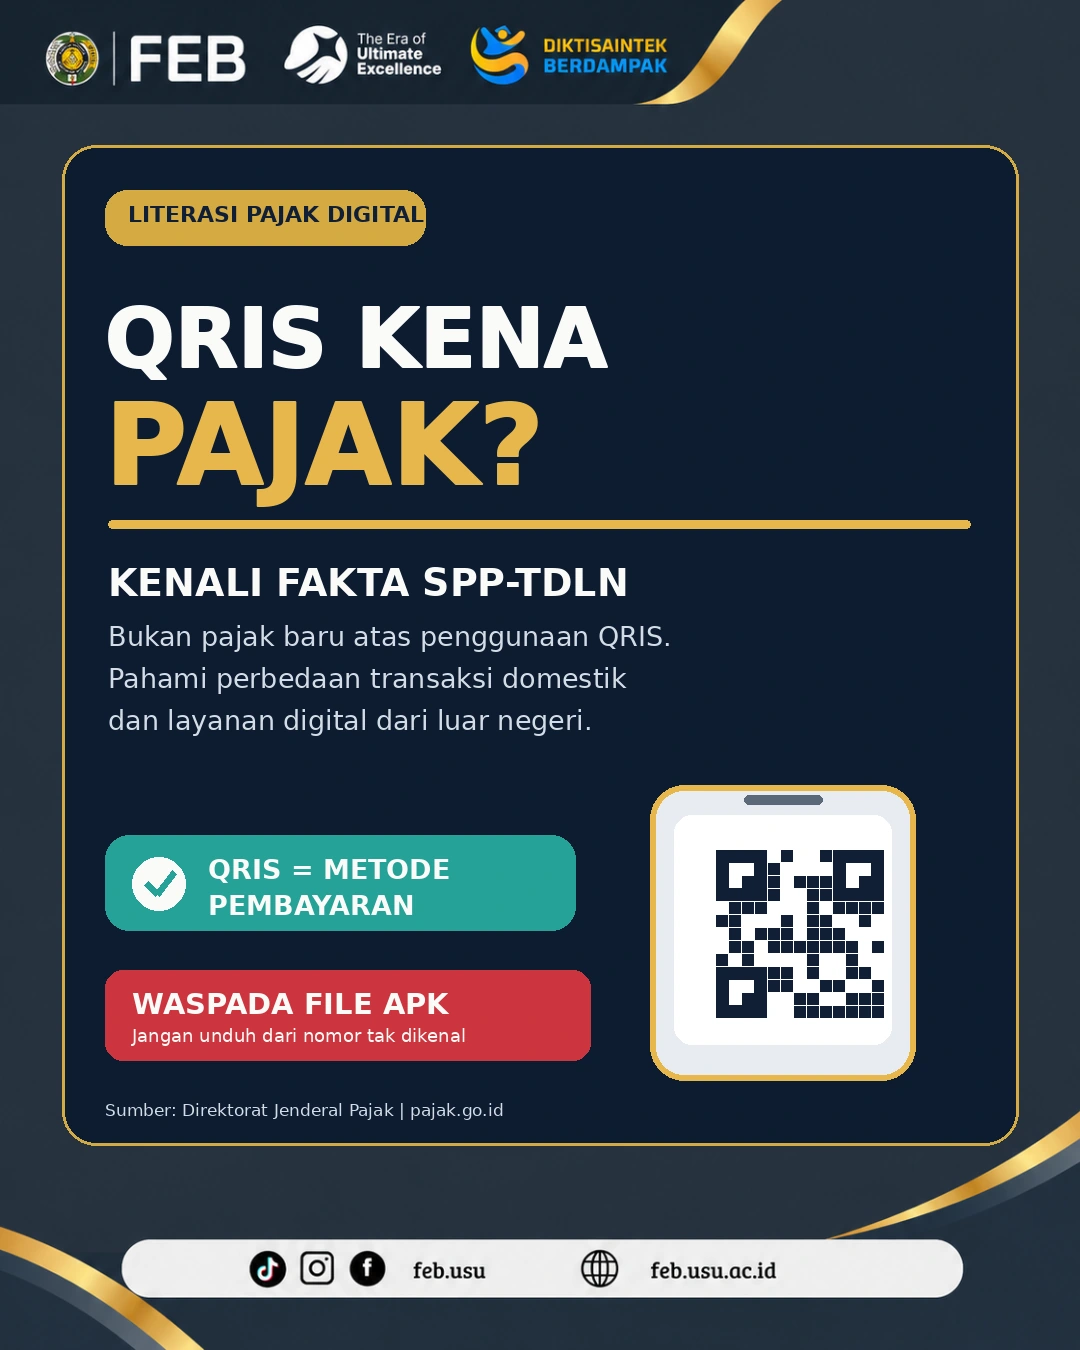
MEDAN – Isu mengenai pembayaran menggunakan Quick Response Code Indonesian Standard (QRIS) yang disebut-sebut akan dikenakan pajak baru menjadi perhatian masyarakat. Informasi tersebut perlu dipahami secara tepat agar tidak menimbulkan kesalahpahaman mengenai kebijakan perpajakan di Indonesia.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan telah memberikan penjelasan mengenai penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN). Kebijakan ini diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 dan mulai diterapkan pada 25 September 2026.
Hal penting yang perlu diketahui masyarakat adalah bahwa SPP-TDLN bukan merupakan pajak baru dan bukan pula kebijakan yang secara khusus mengenakan pajak atas penggunaan QRIS. Sistem ini merupakan mekanisme pemungutan Pajak Pertambahan Nilai (PPN) atas pemanfaatan barang dan jasa digital tertentu yang berasal dari luar negeri oleh konsumen di Indonesia.
Apa Itu SPP-TDLN?
Secara sederhana, SPP-TDLN merupakan mekanisme yang dirancang pemerintah untuk memungut PPN atas transaksi digital lintas negara. Sistem ini melengkapi mekanisme pemungutan PPN yang sebelumnya telah diterapkan melalui Perdagangan Melalui Sistem Elektronik (PMSE).
Contoh transaksi yang dapat masuk dalam cakupan SPP-TDLN antara lain pembelian aplikasi atau perangkat lunak dari penyedia luar negeri, layanan penyimpanan berbasis cloud, langganan layanan streaming, layanan kecerdasan buatan (AI), pembelian informasi digital, serta top-up permainan digital dari penyedia luar negeri.
Dengan demikian, fokus kebijakan ini bukan pada aplikasi pembayaran yang digunakan masyarakat, melainkan pada jenis barang atau jasa digital yang dimanfaatkan dan memenuhi ketentuan perpajakan.
Apakah Pembayaran Menggunakan QRIS Akan Dikenakan Pajak Baru?
Jawabannya, tidak ada pajak baru yang dikenakan hanya karena masyarakat menggunakan QRIS.
Pembayaran menggunakan QRIS untuk transaksi di dalam negeri, seperti membeli makanan di restoran, membayar kopi di kafe, atau berbelanja di pusat perbelanjaan, tidak otomatis menjadi objek pemungutan PPN melalui SPP-TDLN.
Namun, perlu dipahami bahwa hal tersebut tidak berarti seluruh transaksi domestik bebas dari pajak. Pajak yang memang berlaku atas barang atau jasa yang dibeli tetap mengikuti ketentuan perpajakan yang berlaku. QRIS hanyalah metode pembayaran, bukan penentu ada atau tidaknya kewajiban pajak.
Sebaliknya, transaksi pembelian barang atau jasa digital dari penyedia luar negeri, seperti top-up game atau berlangganan layanan streaming, dapat masuk dalam cakupan SPP-TDLN apabila memenuhi kriteria yang ditetapkan. Bahkan jika pembayaran difasilitasi melalui suatu metode pembayaran digital, yang menjadi dasar pengenaan pajak tetaplah transaksi digital yang bersangkutan, bukan penggunaan QRIS itu sendiri.
Memahami Perbedaan Melalui Contoh Sederhana
Agar lebih mudah dipahami, berikut beberapa ilustrasi transaksi:
1. Membayar kopi di kafe menggunakan QRIS
Transaksi ini merupakan pembelian barang atau jasa di dalam negeri. Pembayaran menggunakan QRIS tidak menjadikannya objek SPP-TDLN. Ketentuan pajak atas transaksi tersebut tetap mengikuti aturan yang berlaku untuk usaha dan jenis transaksinya.
2. Berbelanja di pusat perbelanjaan menggunakan QRIS
Sama seperti pembayaran di kafe, penggunaan QRIS untuk membeli barang di pusat perbelanjaan bukan objek SPP-TDLN karena bukan pemanfaatan barang atau jasa digital dari luar negeri.
3. Membeli top-up game dari penyedia luar negeri
Transaksi ini berpotensi masuk dalam cakupan SPP-TDLN karena berkaitan dengan pemanfaatan barang atau jasa digital dari luar negeri di Indonesia, sepanjang memenuhi kriteria perpajakan.
4. Membayar langganan layanan streaming dari luar negeri
Langganan layanan digital dari penyedia luar negeri juga dapat masuk dalam cakupan SPP-TDLN apabila memenuhi ketentuan yang berlaku.
Perlu dicatat, tidak semua transaksi luar negeri otomatis dikenakan PPN melalui sistem ini. Transaksi yang telah dipungut PPN melalui mekanisme PMSE yang berlaku juga dikecualikan dari pemungutan ulang melalui SPP-TDLN.
Mengapa Pemerintah Menerapkan SPP-TDLN?
Perkembangan ekonomi digital telah mengubah pola konsumsi masyarakat. Saat ini, masyarakat dapat membeli berbagai produk dan layanan digital dari perusahaan luar negeri tanpa harus melakukan transaksi secara langsung atau menerima barang dalam bentuk fisik.
Kondisi tersebut membutuhkan sistem administrasi perpajakan yang mampu mengikuti perkembangan ekonomi digital. Melalui SPP-TDLN, pemerintah berupaya meningkatkan efektivitas pemungutan PPN, memperkuat pengawasan terhadap transaksi digital lintas negara sesuai ketentuan, serta menciptakan kesetaraan perlakuan perpajakan antara pelaku usaha dalam negeri dan luar negeri.
DJP juga menjelaskan bahwa data transaksi digunakan untuk mendukung pemetaan dan analisis dalam menentukan transaksi yang menjadi objek pemungutan PPN. Sistem ini bukan ditujukan untuk memantau rekening pribadi masyarakat secara umum.
Waspada Penipuan Mengatasnamakan Direktorat Jenderal Pajak
Selain memahami kebijakan perpajakan, masyarakat juga perlu meningkatkan kewaspadaan terhadap berbagai modus penipuan digital yang mengatasnamakan DJP.
Salah satu modus yang perlu diwaspadai adalah pengiriman file berformat APK melalui WhatsApp atau pesan singkat dengan berbagai alasan, seperti pemberitahuan SPT, surat tagihan pajak, pembaruan data NPWP, maupun informasi perpajakan lainnya.
Masyarakat perlu berhati-hati dan tidak sembarangan mengunduh atau memasang file APK dari nomor yang tidak dikenal. File tersebut berpotensi menjadi sarana pencurian data pribadi maupun akses terhadap informasi perbankan.
Apabila menerima pesan mencurigakan yang mengatasnamakan DJP, masyarakat dapat melakukan konfirmasi melalui Kring Pajak 1500200 atau menghubungi kantor pajak terdekat melalui kanal resmi.
Literasi Digital dan Pajak Menjadi Kebutuhan Masyarakat
Pemahaman mengenai SPP-TDLN menunjukkan bahwa perkembangan teknologi digital juga membawa perubahan dalam sistem ekonomi dan administrasi perpajakan. Masyarakat tidak hanya perlu memahami kemudahan transaksi digital, tetapi juga mengetahui aspek regulasi, keamanan data, serta kewajiban perpajakan yang relevan.
Bagi mahasiswa dan sivitas akademika, isu ini menjadi salah satu contoh nyata bagaimana transformasi digital memengaruhi kebijakan fiskal, perilaku konsumen, serta perkembangan ekonomi nasional.
Informasi lebih lanjut mengenai SPP-TDLN dapat diakses melalui laman resmi Direktorat Jenderal Pajak di https://www.pajak.go.id/spp-tdln.
Edukasi mengenai SPP-TDLN dan keamanan transaksi digital memiliki keterkaitan dengan SDG 4 (Pendidikan Berkualitas) melalui peningkatan literasi ekonomi, keuangan, dan digital masyarakat; SDG 8 (Pekerjaan Layak dan Pertumbuhan Ekonomi) melalui dukungan terhadap ekosistem ekonomi digital yang sehat dan berkeadilan; serta SDG 16 (Perdamaian, Keadilan, dan Kelembagaan yang Tangguh) melalui peningkatan pemahaman terhadap regulasi, transparansi, dan tata kelola perpajakan. Literasi perpajakan dan keamanan digital diharapkan dapat mendorong masyarakat menjadi pengguna teknologi yang lebih cerdas, kritis, dan bertanggung jawab.