


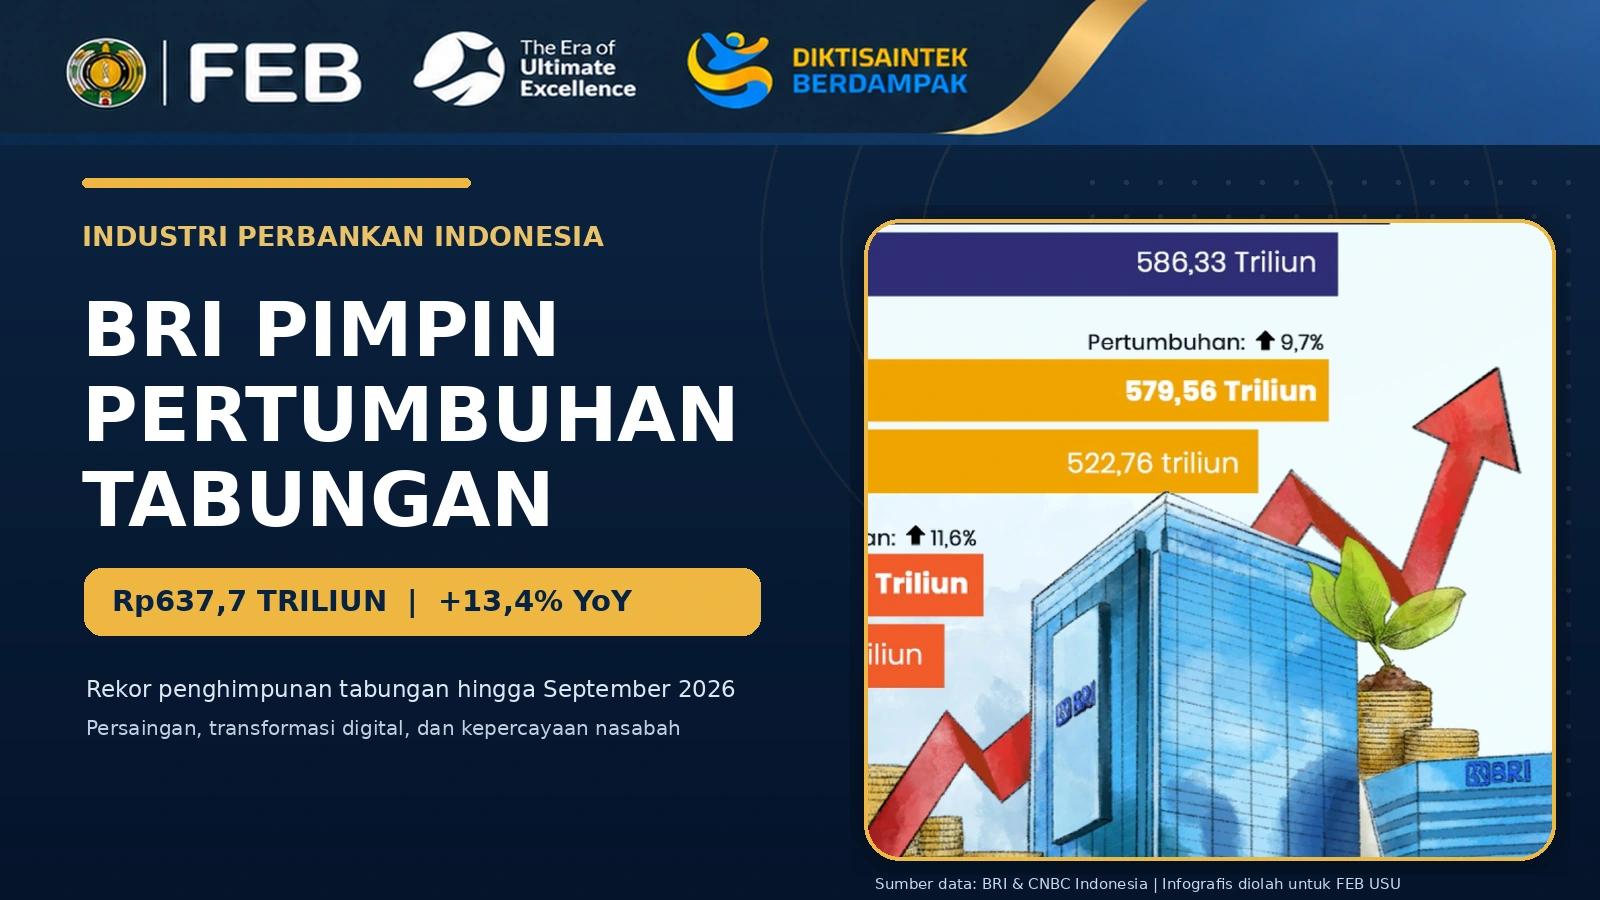
MEDAN – Persaingan industri perbankan Indonesia dalam menghimpun dana masyarakat semakin menarik. PT Bank Rakyat Indonesia (Persero) Tbk (BRI) mencatatkan pencapaian bersejarah dengan penghimpunan tabungan mencapai Rp637,7 triliun hingga akhir September 2026. Angka tersebut tumbuh 13,4% secara tahunan (year-on-year/YoY) dan menjadi nilai tabungan tertinggi sepanjang sejarah perseroan.
Capaian tersebut menjadi salah satu sorotan dalam perkembangan industri perbankan nasional pada Triwulan III 2026. Berdasarkan publikasi resmi BRI, total Dana Pihak Ketiga (DPK) perseroan mencapai Rp1.651,3 triliun, meningkat 12% dibandingkan periode yang sama tahun sebelumnya sebesar Rp1.475,8 triliun.
Pertumbuhan tersebut juga didukung oleh penghimpunan giro yang mencapai Rp518,7 triliun, atau tumbuh 19,2% secara tahunan. Sementara itu, total dana murah atau Current Account Savings Account (CASA) mencapai Rp1.156,4 triliun dengan rasio CASA sebesar 70%.
Persaingan Penghimpunan Dana di Empat Bank Besar
Kinerja BRI tersebut menarik untuk dilihat di tengah persaingan empat bank besar nasional, yaitu BRI, Bank Central Asia (BCA), Bank Mandiri, dan Bank Negara Indonesia (BNI).
Data perbankan hingga September 2026 yang ditampilkan dalam infografis CNBC Indonesia memperlihatkan bahwa BRI mencatatkan penghimpunan tabungan sebesar Rp637,705 triliun, diikuti BCA sebesar Rp628,41 triliun, Bank Mandiri sebesar Rp579,56 triliun, dan BNI sebesar Rp299,23 triliun.
Perbandingan tersebut memberikan gambaran mengenai besarnya skala penghimpunan tabungan pada sejumlah bank besar nasional. Namun, dalam melakukan analisis industri, perbedaan basis pelaporan keuangan, cakupan konsolidasi, dan definisi produk simpanan tetap perlu diperhatikan agar perbandingan antarlembaga dilakukan secara setara.
Mengapa Penghimpunan Tabungan Menjadi Penting?
Dalam perspektif manajemen perbankan, tabungan merupakan salah satu komponen penting dalam struktur pendanaan bank. Dana yang dihimpun dari masyarakat memungkinkan perbankan menjalankan fungsi intermediasi, yaitu menyalurkan kembali dana kepada masyarakat dan dunia usaha melalui berbagai produk pembiayaan dan kredit.
Penghimpunan dana murah atau CASA juga menjadi perhatian strategis karena dapat membantu bank mengelola biaya dana (cost of fund), memperkuat likuiditas, dan meningkatkan efisiensi struktur pendanaan.
Semakin kuat kemampuan bank menghimpun dana masyarakat, semakin besar pula peluang bank untuk mengembangkan kegiatan intermediasi dengan tetap memperhatikan kualitas aset, manajemen risiko, dan kecukupan likuiditas.
Transformasi Digital dan Kepercayaan Nasabah
Pertumbuhan tabungan BRI tidak terlepas dari pengembangan ekosistem layanan dan transaksi digital. BRI mencatatkan 26 juta pengguna aktif bulanan aplikasi BRImo hingga September 2026, meningkat 13% secara tahunan. Volume transaksi BRImo mencapai Rp6.439,2 triliun, tumbuh 27,6% dibandingkan periode yang sama tahun sebelumnya.
Selain layanan digital, jaringan BRILink Agen yang telah menjangkau lebih dari 60.000 desa juga menjadi bagian dari strategi memperluas akses layanan keuangan. Kombinasi layanan digital, jaringan agen, dan ekosistem merchant menunjukkan bagaimana inovasi teknologi dapat memperkuat hubungan antara bank dan nasabah.
Perkembangan tersebut sekaligus memperlihatkan bahwa persaingan perbankan saat ini tidak hanya ditentukan oleh besarnya jaringan kantor atau jumlah produk, tetapi juga oleh kemudahan transaksi, kualitas layanan, aksesibilitas, dan kemampuan membangun kepercayaan nasabah.
Implikasi bagi Ekonomi dan Industri Perbankan
Dari sudut pandang ekonomi dan manajemen, persaingan penghimpunan tabungan memberikan sejumlah pelajaran penting. Bank perlu mengembangkan strategi pendanaan yang berkelanjutan, meningkatkan kualitas pengalaman nasabah, memperkuat inovasi digital, serta menjaga keseimbangan antara pertumbuhan dana dan penyaluran kredit.
Bagi perekonomian nasional, penghimpunan dana masyarakat yang kuat berpotensi mendukung ketersediaan sumber pembiayaan bagi sektor produktif, termasuk usaha mikro, kecil, dan menengah (UMKM). Dengan demikian, perbankan memiliki peran strategis dalam menjaga kelancaran aktivitas ekonomi, memperluas inklusi keuangan, dan mendorong pertumbuhan ekonomi yang berkelanjutan.
Bagi mahasiswa dan akademisi Fakultas Ekonomi dan Bisnis, perkembangan ini menjadi contoh nyata penerapan konsep manajemen keuangan, perilaku konsumen, strategi pemasaran jasa, transformasi digital, dan manajemen risiko dalam industri perbankan.
Perkembangan penghimpunan dana perbankan dan perluasan akses layanan keuangan memiliki keterkaitan dengan SDG 8 (Pekerjaan Layak dan Pertumbuhan Ekonomi), melalui dukungan terhadap pembiayaan kegiatan produktif dan penguatan aktivitas ekonomi masyarakat. Inovasi layanan digital serta perluasan akses perbankan juga mendukung SDG 9 (Industri, Inovasi, dan Infrastruktur) dan SDG 10 (Berkurangnya Kesenjangan), khususnya melalui peningkatan akses masyarakat terhadap layanan keuangan yang lebih inklusif.
Sumber: PT Bank Rakyat Indonesia (Persero) Tbk, publikasi kinerja penghimpunan tabungan Triwulan III 2026, laporan keuangan BRI per 30 September 2026, serta infografis CNBC Indonesia mengenai kinerja tabungan empat bank besar.