


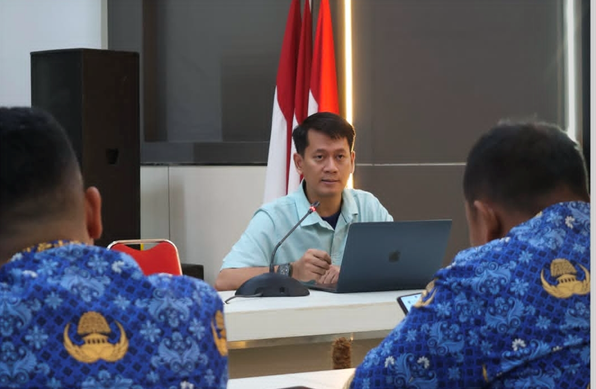
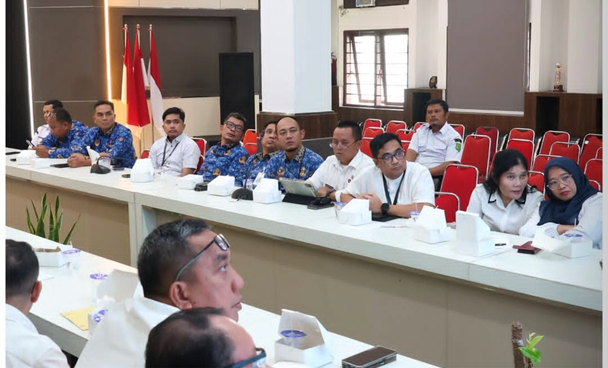
Seberapa besar potensi penerimaan pajak Kota Medan dalam dua tahun ke depan? Pertanyaan tersebut menjadi salah satu fokus pembahasan dalam pertemuan akademisi Universitas Sumatera Utara (USU) bersama Bappenda Kota Medan yang membahas potensi, proyeksi, dan strategi optimalisasi penerimaan pajak daerah tahun 2027–2028. Kegiatan yang berlangsung di ruang rapat Bappenda Kota Medan pada Rabu, 28 Oktober 2026, menghadirkan Wahyu Sugeng Imam Soeparno dari Program Studi Ekonomi Pembangunan bersama dosen FISIP USU, Arief Marizki Purba dan Fernanda Putra Adela. Kajian difokuskan pada tiga sumber penerimaan penting Kota Medan, yaitu Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2), Pajak Barang dan Jasa Tertentu (PBJT) atas Makanan dan/atau Minuman, serta PBJT atas Jasa Kesenian dan Hiburan.
Hasil kajian menunjukkan bahwa ketiga jenis pajak tersebut memiliki posisi strategis dalam struktur penerimaan daerah Kota Medan. Pada 2025, PBB-P2, PBJT restoran, dan PBJT hiburan secara bersama-sama menyumbang Rp1.077,02 miliar atau 50,2% dari total pajak daerah tanpa opsen. Namun, struktur penerimaannya mulai mengalami pergeseran. Pangsa PBB-P2 turun dari 35,2% pada 2021 menjadi 28,4% pada 2025, sementara pangsa pajak restoran meningkat dari 12,9% menjadi 18,9%. Perubahan ini menunjukkan semakin pentingnya sektor konsumsi dan aktivitas ekonomi perkotaan dalam menopang penerimaan daerah.
Kajian mengidentifikasi PBB-P2 sebagai jenis pajak dengan basis penerimaan besar, tetapi pertumbuhannya cenderung stagnan. Efektivitas PBB-P2 turun dari 95,6% pada 2021 menjadi kisaran 66–79% setelah target penerimaan dinaikkan sejak 2022. Temuan ini menunjukkan bahwa tantangan PBB-P2 bukan semata-mata memperluas basis pajak, tetapi terutama meningkatkan efektivitas pemungutan dan penagihan. Karena itu, penguatan proses penagihan, penyelesaian piutang, pemutakhiran data objek pajak, serta integrasi sistem pembayaran menjadi bagian penting dari strategi optimalisasi PBB-P2.
Berbeda dengan PBB-P2, PBJT makanan dan/atau minuman menunjukkan perkembangan yang lebih kuat. Jumlah wajib pajak restoran meningkat dari 1.250 wajib pajak pada 2021 menjadi 3.191 pada 2025. Namun, peningkatan jumlah wajib pajak belum sepenuhnya diikuti peningkatan setoran rata-rata per wajib pajak. Kondisi tersebut menunjukkan bahwa tahap berikutnya tidak cukup hanya mengandalkan penambahan jumlah wajib pajak. Penguatan tapping box dan e-POS, pemutakhiran data wajib pajak, pemeriksaan berbasis risiko, serta peningkatan kualitas pengawasan transaksi menjadi faktor penting untuk mengoptimalkan penerimaan dari sektor makanan dan minuman.
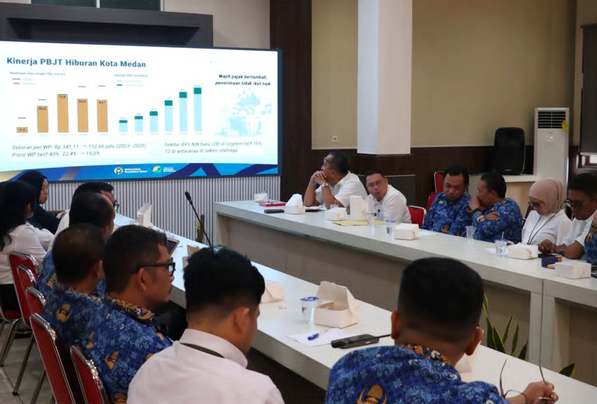
Kajian juga menemukan pola menarik pada PBJT jasa kesenian dan hiburan. Jumlah wajib pajak hiburan terus bertambah, tetapi peningkatan jumlah wajib pajak belum diikuti kenaikan penerimaan yang sebanding. Kondisi tersebut menunjukkan pentingnya pengawasan terhadap bidang usaha tertentu, khususnya segmen yang dikenakan tarif khusus, serta pencatatan kegiatan hiburan dan event secara lebih sistematis. Integrasi data perizinan, penggunaan alat perekam transaksi, dan pembaruan data wajib pajak menjadi bagian dari langkah yang direkomendasikan.
Kajian tidak hanya mengevaluasi kondisi eksisting, tetapi juga menyusun proyeksi penerimaan untuk 2027 dan 2028 melalui beberapa skenario. Tanpa program optimalisasi baru, baseline penerimaan ketiga pajak diproyeksikan mencapai sekitar Rp1.173,00 miliar pada 2027 dan Rp1.205,34 miliar pada 2028. Dengan strategi intensifikasi dan ekstensifikasi, potensi penerimaan dapat meningkat lebih tinggi. Dalam skenario moderat, total potensi penerimaan ketiga pajak diproyeksikan mencapai sekitar Rp1.310 miliar pada 2027 dan Rp1.393 miliar pada 2028. Sementara itu, pada skenario optimis, potensi penerimaan 2028 dapat mencapai sekitar Rp1.484 miliar. Angka tersebut memperlihatkan masih adanya ruang peningkatan penerimaan daerah, tetapi realisasinya sangat bergantung pada efektivitas program optimalisasi yang dilaksanakan.
Salah satu poin penting yang mengemuka adalah perlunya penetapan target penerimaan yang semakin berbasis pada potensi riil masing-masing jenis pajak. Kajian menunjukkan bahwa target PBB-P2 dan pajak hiburan perlu dikalibrasi lebih realistis, sementara pajak restoran masih memiliki ruang untuk ditingkatkan. Usulan kisaran target PBB-P2 berada pada Rp645–690 miliar untuk 2027 dan Rp671–722 miliar untuk 2028. Untuk PBJT restoran, kisaran target yang diusulkan mencapai Rp519–539 miliar pada 2027 dan Rp555–583 miliar pada 2028. Sementara PBJT hiburan berada pada kisaran Rp76–81 miliar pada 2027 dan Rp81–88 miliar pada 2028.
Kajian menekankan bahwa peningkatan penerimaan daerah tidak semata-mata dilakukan dengan menaikkan target setiap tahun. Strategi utama justru diarahkan pada intensifikasi basis pajak yang sudah tersedia, diikuti ekstensifikasi secara bertahap serta penguatan tata kelola. Pada PBB-P2, prioritas diarahkan pada penagihan dan pengelolaan piutang. Pada PBJT restoran, fokus ditempatkan pada pengawasan transaksi dan perluasan penggunaan alat perekam transaksi. Sementara pada PBJT hiburan, pengawasan bidang usaha, event, dan kepatuhan wajib pajak menjadi perhatian utama. Penguatan sumber daya fiskus, integrasi data lintas instansi, serta penyusunan target berdasarkan baseline dan potensi juga menjadi bagian penting dari rekomendasi.
Keterlibatan akademisi USU dalam kajian ini memperlihatkan peran perguruan tinggi dalam mendukung pembangunan daerah melalui analisis berbasis data dan riset. Kolaborasi akademisi dan pemerintah daerah diharapkan dapat memperkuat penyusunan kebijakan fiskal yang lebih terukur, realistis, dan adaptif terhadap perkembangan aktivitas ekonomi Kota Medan. Bagi Program Studi Ekonomi Pembangunan, kegiatan tersebut juga memperkuat kontribusi keilmuan dalam menjawab persoalan pembangunan nyata, khususnya terkait keuangan publik, ekonomi daerah, kebijakan fiskal, dan tata kelola penerimaan daerah. Melalui pendekatan berbasis potensi, peningkatan penerimaan daerah diharapkan tidak sekadar menghasilkan target yang lebih tinggi, tetapi juga membangun sistem pengelolaan pajak daerah yang semakin efektif, transparan, akuntabel, dan berkelanjutan.